Última actualización: septiembre de 2026 | Datos de mercado y regulación contrastados con la GENIUS Act de EE.UU., el reglamento MiCA de la UE y comunicados oficiales de Tether y Circle
Aviso legal: este artículo tiene un propósito exclusivamente informativo. No somos asesores financieros y nada de lo aquí publicado constituye una recomendación de compra, venta o uso de ninguna criptomoneda o stablecoin. Los criptoactivos, incluidas las stablecoins, conllevan riesgos específicos (regulatorio, de contraparte, de liquidez) que se explican más abajo.
2026 ha sido, sin exagerar, el año en que las stablecoins dejaron de ser un rincón curioso del mundo cripto para convertirse en un asunto de primer orden en los despachos de los bancos centrales. Solo en Estados Unidos, su circulación ha superado ya los 230.000 millones de dólares, y por primera vez existe un marco legal federal completo —la GENIUS Act— que regula quién puede emitirlas y cómo. Al mismo tiempo, banqueros centrales a ambos lados del Atlántico han advertido públicamente del riesgo que representan para la estabilidad financiera. ¿Qué son exactamente, y por qué generan tanto revuelo?
Qué es una stablecoin, en pocas palabras
Una stablecoin es un tipo de criptomoneda diseñada para mantener un valor estable, normalmente vinculado 1:1 a una moneda tradicional como el dólar o el euro, a diferencia de criptomonedas como el bitcoin, cuyo precio fluctúa constantemente. La forma más habitual de conseguir esa estabilidad es que el emisor mantenga, en teoría, una reserva equivalente en activos seguros (efectivo, letras del Tesoro a corto plazo) por cada unidad de stablecoin que emite, de modo que cualquier poseedor pueda, en principio, canjearla por su equivalente en moneda tradicional.
No todas las stablecoins funcionan igual
| Tipo | Cómo mantiene el valor | Situación regulatoria en 2026 |
|---|---|---|
| Respaldada por moneda fiduciaria (fiat-backed) | Reservas en efectivo y deuda pública a corto plazo, en teoría 1:1 | La única categoría permitida como «stablecoin de pago» bajo la GENIUS Act y bajo MiCA |
| Respaldada por otras criptomonedas | Sobrecolateralización con otros criptoactivos como garantía | Existe, pero fuera del perímetro de las nuevas normas de «stablecoin de pago» |
| Algorítmica (sin respaldo real) | Mecanismos automáticos de oferta y demanda, sin reservas equivalentes | Excluida expresamente tanto por la GENIUS Act como por MiCA, tras varios colapsos sonados en años anteriores |
El mercado hoy: quién manda
| Stablecoin | Emisor | Tamaño aproximado (2026) |
|---|---|---|
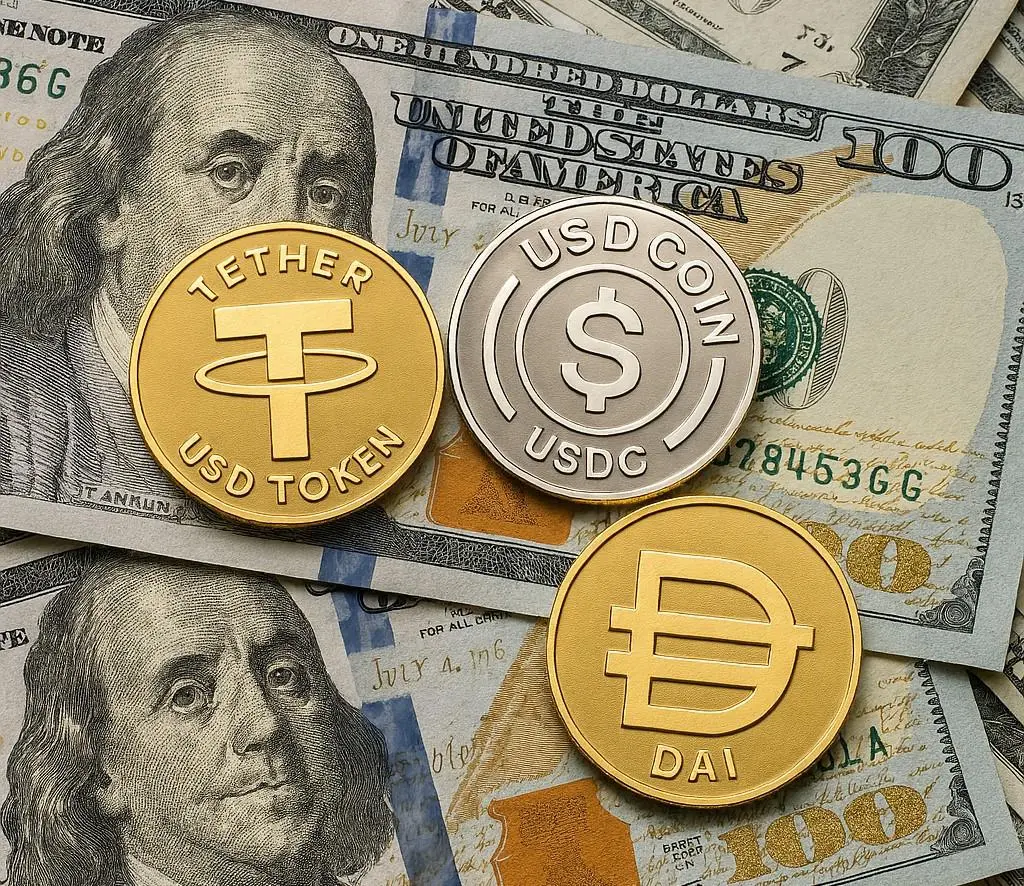
| USDT (Tether) | Tether | Más de 140.000 millones de dólares en circulación, la mayor del mercado |
| USDC | Circle | En torno a 60.000-70.000 millones de dólares |
| Mercado total de stablecoins | Varios emisores | Ha superado los 230.000 millones de dólares en circulación durante 2026 |
Tether, la más grande, arrastra un problema concreto de cara a 2026: no cuenta con la licencia de dinero electrónico que exige la normativa europea MiCA, por lo que la mayoría de plataformas que operan en la Unión Europea ya han retirado USDT para usuarios minoristas, o lo han restringido a clientes profesionales.
2026: el año en que la regulación se puso seria
Estados Unidos: la GENIUS Act
Aprobada en julio de 2025, la GENIUS Act crea por primera vez un marco federal específico para las «stablecoins de pago» en Estados Unidos. Sus puntos clave: exige reservas del 100% en efectivo o deuda pública a muy corto plazo, obliga a publicar la composición de esas reservas cada mes, da prioridad a los poseedores de stablecoins frente a otros acreedores en caso de quiebra del emisor, y prohíbe expresamente pagar intereses a quien las posee, precisamente para que no compitan de forma directa con los depósitos bancarios tradicionales. Durante 2026, los reguladores (OCC, FDIC, FinCEN) han estado redactando las normas de desarrollo de la ley, con el objetivo de tenerlas cerradas hacia julio de 2026 y el régimen completo operativo desde enero de 2027.
Unión Europea: MiCA y el adiós a USDT para minoristas
El reglamento europeo MiCA lleva aplicándose desde junio de 2024, pero 2026 es el año en que se acaba el margen de adaptación: los emisores de stablecoins deben contar con una licencia específica antes del 1 de julio de 2026 o se arriesgan a quedar fuera del mercado europeo. Esto ya ha obligado a los grandes exchanges a retirar Tether (USDT) de la oferta para usuarios particulares en la Unión Europea.
Reino Unido: un camino propio
Fuera de la órbita de MiCA, el Reino Unido ha optado por clasificar a las stablecoins respaldadas por moneda fiduciaria como «activos de liquidación digital», bajo supervisión conjunta de la Autoridad de Conducta Financiera (FCA) y el Banco de Inglaterra, con un entorno de pruebas regulatorio ya activo (en el que participa, entre otros, Revolut) y normas definitivas previstas para finales de 2026.
Por qué esto quita el sueño a los bancos centrales
La preocupación de los bancos centrales no es ideológica, sino muy concreta, y se resume en varios puntos:
- Fuga de depósitos bancarios. Si una parte relevante del ahorro y del efectivo cotidiano de la gente migra hacia stablecoins en lugar de quedarse en depósitos bancarios tradicionales, los bancos pierden una fuente de financiación barata que hoy usan para conceder crédito, lo que podría encarecer los préstamos a la economía real.
- Erosión de la soberanía monetaria. Un banco central pierde parte de su capacidad de influir en la economía a través de la política monetaria si una porción significativa de las transacciones de su país se realiza en una stablecoin vinculada a otra divisa, típicamente el dólar. Este riesgo preocupa especialmente en economías emergentes con monedas más débiles, donde una stablecoin en dólares puede acabar funcionando, en la práctica, como una moneda paralela.
- Riesgo sistémico y arbitraje regulatorio. El Banco de Pagos Internacionales (BIS) ha advertido en 2026 de que la falta de un marco global único —cada bloque con sus propias reglas— permite a los emisores instalarse en las jurisdicciones más permisivas para operar globalmente, generando riesgos que cruzan fronteras sin una supervisión conjunta clara.
- El fantasma de las «corridas» (bank runs) digitales. Si muchos poseedores de una stablecoin intentan canjearla a la vez y el emisor no puede liquidar sus reservas con la rapidez suficiente, el resultado se parece mucho a un pánico bancario tradicional, pero con la velocidad y el alcance global de internet.
La respuesta de la banca tradicional: si no puedes contra ellas, únete
Uno de los efectos menos intuitivos de esta nueva regulación es que ha abierto la puerta a que los propios bancos tradicionales emitan sus propias stablecoins. La FDIC aprobó a finales de 2025 una propuesta para permitir que bancos bajo su supervisión emitan stablecoins de pago a través de filiales, y la OCC (el regulador de la banca nacional en EE.UU.) siguió el mismo camino a principios de 2026. Esto significa que entidades como JPMorgan o Bank of America pueden solicitar emitir sus propios «tokens dólar», respaldados por su propia infraestructura de depósitos, algo impensable hace apenas un par de años. El resultado probable a medio plazo, según varios analistas del sector, es un mercado donde la tecnología siga siendo la de blockchain, pero donde el control pase a estar cada vez más en manos de actores financieros tradicionales.
Riesgos que debes conocer si usas o piensas usar stablecoins
- El respaldo «1:1» depende de que el emisor gestione sus reservas con honestidad y transparencia; la exigencia de auditorías mensuales bajo las nuevas normas busca precisamente reducir este riesgo, pero no lo elimina por completo.
- Fuera de Estados Unidos y la Unión Europea, la protección legal puede ser mucho más débil o inexistente.
- La prohibición de pagar intereses en EE.UU. bajo la GENIUS Act significa que cualquier producto que te ofrezca «rendimiento» por mantener una stablecoin depositada en una plataforma no proviene de la stablecoin en sí, sino de un servicio adicional de la plataforma, con su propio riesgo asociado.
- El marco regulatorio sigue evolucionando: una stablecoin permitida hoy en tu país podría quedar restringida si no logra la licencia correspondiente antes de las fechas límite que hemos repasado.
En países con alta inflación, las stablecoins en dólares se han popularizado como forma de proteger el ahorro frente a la pérdida de poder adquisitivo de la moneda local; explicamos ese mecanismo general, aunque referido a la inflación en euros, en nuestro artículo sobre qué es la inflación y cómo te afecta en el día a día. Si en cambio buscas una forma de diversificar tu ahorro dentro del sistema financiero tradicional y regulado, puede interesarte más nuestra guía de qué es un ETF y los mejores ETFs de tecnología 2026.
Preguntas frecuentes
¿Una stablecoin es lo mismo que el bitcoin? No. El bitcoin no tiene ningún activo de respaldo y su precio fluctúa libremente según la oferta y la demanda. Una stablecoin busca, precisamente, evitar esa volatilidad manteniendo un valor estable frente a una moneda de referencia.
¿Puedo perder dinero con una stablecoin? Sí, aunque su objetivo sea mantener un valor estable. Si el emisor no gestiona bien sus reservas, si sufre un problema regulatorio grave, o si opera en una jurisdicción con protecciones débiles, el valor de una stablecoin puede desviarse de su paridad teórica o, en casos extremos, colapsar.
¿Por qué la ley de EE.UU. prohíbe pagar intereses por tener stablecoins? Para evitar que compitan de forma directa con los depósitos bancarios tradicionales, que sí ofrecen remuneración pero también están sujetos a una regulación bancaria mucho más estricta. Es una forma de trazar una línea clara entre «dinero digital para pagos» y «producto de inversión o ahorro».
¿Los bancos centrales van a prohibir las stablecoins? No es el escenario que se está imponiendo. La tendencia dominante en 2026 es la de regularlas e integrarlas dentro del sistema financiero supervisado, no prohibirlas, aunque persisten diferencias notables entre jurisdicciones sobre cuánto margen dejar a los emisores privados frente a alternativas públicas, como el euro digital.
¿Qué diferencia hay entre una stablecoin y el euro digital? Una stablecoin la emite una entidad privada (una empresa como Tether o Circle, o en el futuro quizá un banco comercial); el euro digital, todavía en fase de desarrollo, sería emitido directamente por el Banco Central Europeo, con el respaldo directo de un banco central en lugar de reservas gestionadas por un tercero privado.
Este es un terreno regulatorio en movimiento constante durante 2026: los plazos y normas descritos aquí pueden avanzar o modificarse antes de las fechas límite mencionadas.