Última actualización: septiembre de 2026 | Datos contrastados con el Departamento de Comercio de EE.UU., la Semiconductor Industry Association (SIA) y el Council on Foreign Relations
Aviso: este artículo resume una política industrial en marcha y sus resultados hasta la fecha, sin tomar postura sobre si es una medida acertada. Existen valoraciones distintas incluso entre economistas sobre su coste y su eficacia, que se recogen más abajo.
Durante más de tres décadas, fabricar chips avanzados fuera de Asia era, para la mayoría de las empresas, una idea económicamente descabellada. Desde 2022, Estados Unidos lleva invertido —entre dinero público y privado— más de medio billón de dólares para revertir esa lógica. El resultado, cuatro años después, es una mezcla de avances reales y retrasos notables que conviene mirar con datos, no solo con titulares.
La ley que lo empezó todo
En agosto de 2022, el entonces presidente Joe Biden firmó la Ley CHIPS y Ciencia (CHIPS and Science Act), una política industrial de 280.000 millones de dólares de la que 52.700 millones se destinaron específicamente a semiconductores: 39.000 millones en subvenciones directas para construir o ampliar fábricas en territorio estadounidense, más un crédito fiscal del 25% sobre la inversión en equipos e instalaciones, y otros 13.000 millones repartidos entre investigación y formación de mano de obra especializada. El objetivo declarado era reducir la dependencia de la fabricación de chips concentrada en Asia —y, en particular, de China— por motivos tanto económicos como de seguridad nacional. Según distintas estimaciones, estos incentivos han desencadenado más de 450.000 millones de dólares en inversión privada anunciada desde su aprobación.
Los grandes proyectos, uno por uno
| Empresa | Ubicación | Apoyo público / inversión | Estado en 2026 |
|---|---|---|---|
| TSMC | Arizona | Compromiso propio ampliado hasta 265.000 millones de dólares (ver nuestro artículo sobre TSMC) | Primera fábrica operativa; retrasos en fábricas adicionales |
| Intel | Ohio | Parte de los fondos CHIPS | Retrasada de 2025 a un horizonte de 2027-2028 |
| Samsung | Taylor, Texas | 6.400 millones de dólares en financiación CHIPS sobre una inversión propia superior a 40.000 millones | Retrasada, con arranque reajustado a 2025-2026 |
| Micron | Nueva York e Idaho | 6.100 millones de dólares en fondos CHIPS; «megafábrica» propia de 100.000 millones de dólares cerca de Syracuse | En construcción por fases |
| GlobalFoundries / Texas Instruments | Varias sedes en EE.UU. | Financiación CHIPS combinada con inversión propia | En distintas fases de construcción |
El Departamento de Comercio estadounidense ha repartido, hasta la fecha, más de 32.000 millones de dólares en subvenciones directas y cerca de 29.000 millones adicionales en préstamos, distribuidos entre diecisiete empresas en dieciséis estados distintos.
El progreso real, resumido en una sola cifra
Más allá de los anuncios, el indicador que mejor resume el avance real de todo este esfuerzo es la cuota estadounidense de fabricación mundial de chips lógicos avanzados: según estimaciones de la Semiconductor Industry Association, ha pasado de en torno al 12% en 2020 a aproximadamente el 22% en 2026. Es un avance real y medible, aunque está lejos todavía de devolver a Estados Unidos el peso que tuvo en décadas pasadas, y depende de que los proyectos todavía en construcción no sufran más retrasos de los ya acumulados.
El pero que casi nadie menciona: sale más caro, no más barato
Aquí está el matiz que la mayoría de titulares triunfalistas sobre el reshoring omiten: fabricar chips en suelo estadounidense cuesta, de forma estructural, entre un 20% y un 30% más que hacerlo en Taiwán, por la suma de costes de construcción, mano de obra y un ecosistema industrial de proveedores todavía mucho menos maduro que el asiático. Varios análisis del sector coinciden en que esta diferencia de coste no es un problema transitorio que desaparecerá con el tiempo, sino una característica estructural de fabricar en un país con salarios y regulación distintos a los de Taiwán o Corea del Sur. El objetivo de esta política nunca fue, en realidad, abaratar los chips, sino repartir geográficamente dónde se fabrican, para reducir el riesgo de depender de una sola región del planeta, como explicamos en nuestro artículo sobre TSMC.
Por qué todo se retrasa: mano de obra, energía y negociaciones interminables
Prácticamente todos los grandes proyectos de esta lista han sufrido retrasos respecto a sus calendarios iniciales, por un conjunto de motivos que se repiten de un proyecto a otro: escasez de mano de obra especializada en construcción y operación de fábricas de semiconductores, negociaciones más largas de lo previsto sobre las condiciones exactas de los incentivos públicos, y cada vez más la disponibilidad de electricidad suficiente para alimentar instalaciones que consumen cantidades industriales de energía, el mismo problema que ha llevado a varias tecnológicas a firmar acuerdos de energía nuclear.
Para quien depende de estos chips en su cadena de suministro, conviene además un matiz práctico: las nuevas fábricas se concentran, sobre todo, en los procesos más avanzados, mientras que componentes más «sencillos» pero igualmente imprescindibles como los microcontroladores para automoción, fabricados en procesos mucho más antiguos apenas se benefician de esta ola de inversión, y sus plazos de suministro siguen bajo presión por la demanda paralela de la industria de la inteligencia artificial.
Un movimiento que no es exclusivo de Estados Unidos
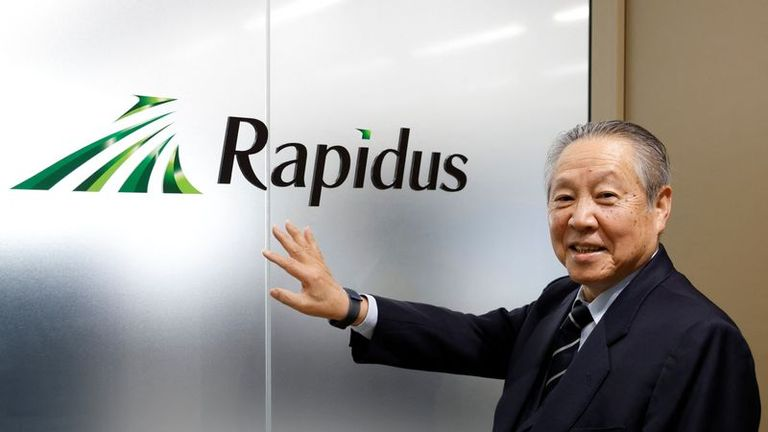
El reshoring de semiconductores no es una historia solo americana: Japón ha impulsado su propio proyecto de chips de 2 nanómetros a través de la empresa Rapidus, además de ampliar la planta de TSMC en Kumamoto; la Unión Europea ha respaldado sus propias iniciativas, entre ellas una planta de TSMC en Dresde (Alemania); e India ha entrado en el mapa con instalaciones de Micron y una alianza entre Tata y la taiwanesa PSMC. El resultado neto de todo este movimiento global, según coinciden varios análisis de la cadena de suministro, no va a ser un chip más barato para el consumidor final, sino una base de fabricación más repartida geográficamente y, en teoría, menos expuesta a que un único punto de fallo léase, una crisis en el estrecho de Taiwán paralice a toda la industria mundial a la vez.
Las críticas, en ambas direcciones
Como toda política industrial de este tamaño, el reshoring de chips tiene detractores en más de un frente. Algunos sectores más críticos con el gasto público han calificado la Ley CHIPS de «regalo corporativo» con un coste fiscal que, según sostienen, contribuye a la inflación sin garantías claras de éxito. Desde otro ángulo, organizaciones defensoras de la competencia han expresado preocupación por si estas ayudas terminan reforzando todavía más la posición de un grupo reducido de grandes fabricantes ya dominantes. Y no falta tampoco la crítica medioambiental: estas fábricas son instalaciones industriales que consumen cantidades enormes de agua y electricidad, justo en un momento en el que la demanda energética de los centros de datos de inteligencia artificial ya está tensionando la red eléctrica en varias regiones del país.